
El presupuesto de egresos revela las tensiones estructurales que enfrenta el estado mexicano. el gasto neto total alcanzaría 10.6 billones de pesos, equivalente a 27% del PIB.
Por Ángel Nakamura
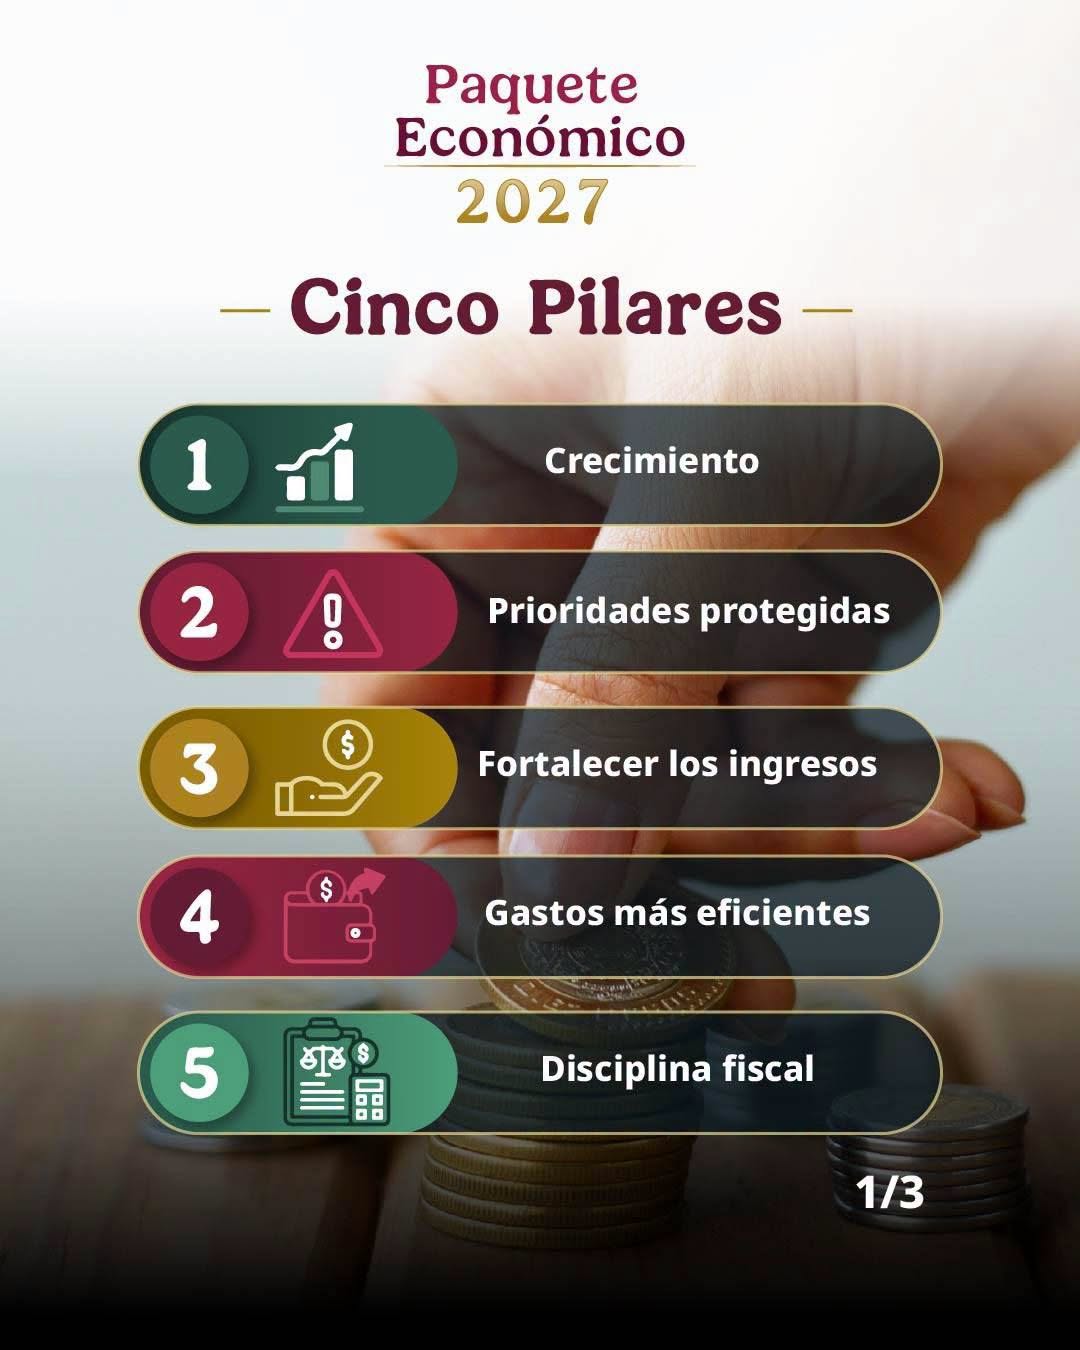
El Paquete Económico 2027, enviado por la presidenta Claudia Sheinbaum al Congreso de la Unión, representa uno de los ejercicios presupuestarios más relevantes de los primeros años del actual gobierno federal.
El documento ofrece una radiografía de las prioridades gubernamentales, de las restricciones fiscales que enfrenta el Estado mexicano y de la estrategia adoptada para sostener el crecimiento económico en un entorno internacional complejo.
La propuesta llega en un contexto de conflictos geopolíticos persistentes, tensiones comerciales, volatilidad en los mercados energéticos y una desaceleración económica global que obliga a los gobiernos a equilibrar sus objetivos de crecimiento con la estabilidad de las finanzas públicas.
De esta manera, el Paquete Económico 2027 busca enviar una señal de disciplina fiscal sin abandonar las prioridades sociales y de infraestructura que caracterizan a los gobiernos de Morena durante los últimos años.
Un ajuste moderado en déficit público
Uno de los aspectos más relevantes es que el gobierno plantea una reducción gradual del déficit público.
Los Requerimientos Financieros del Sector Público (RFSP) pasarían de un nivel estimado de 4.1% del PIB al cierre de 2026 a 3.9% en 2027.
Se trata de un ajuste moderado, pero significativo, considerando la presión que ejercen las pensiones, el costo financiero de la deuda y los compromisos de inversión pública.
Sheinbaum optó por un escenario prudente
Los Criterios Generales de Política Económica parten de supuestos relativamente alineados con las expectativas del mercado.
El crecimiento económico se ubica en un rango de entre 1.5% y 2.5%, mientras que el consenso de especialistas consultados por el Instituto Mexicano de Ejecutivos de Finanzas (IMEF) prevé una expansión de 1.8% para 2027.
El gobierno también proyecta un tipo de cambio promedio de 18 pesos por dólar, una tasa de interés de 6% y un precio promedio de la mezcla mexicana de petróleo de 61.8 dólares por barril.
La principal lectura de los expertos citados por el IMEF es que la presidenta optó por un escenario macroeconómico prudente, alejándose de estimaciones excesivamente optimistas que en años anteriores generaron cuestionamientos sobre la viabilidad de las metas de ingresos.
Esta decisión contribuye a dar credibilidad al paquete, aunque no elimina los riesgos asociados a una eventual desaceleración económica mayor o a un deterioro del entorno internacional.
Gobierno se mantiene firme en no crear nuevos impuestos
En materia tributaria, el gobierno mantiene uno de los compromisos centrales de la administración: no crear nuevos impuestos ni aumentar las tasas generales existentes.
La estrategia de ingresos se basa en una combinación de mayor fiscalización, combate a la evasión y fortalecimiento del cumplimiento voluntario.
Los ingresos tributarios se estiman en 6.26 billones de pesos, equivalentes a 15.9% del Producto Interno Bruto (PIB) y con un crecimiento real de 5.9% respecto al cierre esperado de 2026. Sin embargo, el incremento recaudatorio derivado de la Miscelánea Fiscal tendría un efecto limitado.
Según las estimaciones disponibles, el potencial adicional de recaudación por ISR equivaldría a entre 0.34 y 0.36 puntos porcentuales del PIB, insuficiente para compensar completamente la caída esperada de los ingresos petroleros, que rondaría los 0.6 puntos porcentuales del PIB.
Precisamente el comportamiento de los ingresos petroleros constituye uno de los principales desafíos del paquete.
Pemex, eje central de los ingresos
La combinación de menores precios internacionales y menores ingresos propios de Pemex provocaría una reducción de 20,9% en los ingresos petroleros.
Frente a este escenario, el gobierno modifica la naturaleza de su respaldo a la empresa productiva del Estado. En lugar de concentrarse en subsidios operativos, los apoyos se orientan principalmente al pago de amortizaciones de deuda.
La redefinición del apoyo a Pemex refleja una preocupación creciente por la sostenibilidad financiera de la empresa.
No obstante, el conjunto de apoyos a Pemex y subsidios a la CFE seguiría representando 171.5 mil millones de pesos, una cifra que mantiene abierto el debate sobre la asignación de recursos públicos y las prioridades de inversión energética en el país.
Uno de los puntos más favorables del paquete se encuentra en las medidas orientadas a las micro y pequeñas empresas.
Mayor formalización de pequeñas unidades económicas
Los expertos consultados por el IMEF identifican como uno de los principales avances la ampliación del Régimen Simplificado de Confianza (RESICO) para personas morales, elevando el límite de ingresos de 35 a 50 millones de pesos.
A ello se suma la duplicación de porcentajes de deducción de inversiones y la incorporación de un régimen opcional de IVA de 7%.
En conjunto, estas medidas apuntan hacia una mayor formalización de pequeñas unidades económicas y una simplificación administrativa que podría reducir costos de cumplimiento para miles de empresas.
También destaca la incorporación permanente a la legislación de diversos estímulos asociados al llamado Plan México, a la economía circular y a las ofertas públicas iniciales, fortaleciendo la certidumbre jurídica para proyectos de inversión de largo plazo.
Algunos cambios causan preocupación
Los beneficios conviven con cambios que han despertado preocupación entre especialistas y organismos empresariales. Expertos consultados por el IMEF advierten que el nuevo mecanismo de control de deducciones, que establece un límite efectivo de 96.67%, podría generar distorsiones importantes en empresas con márgenes reducidos.
Sectores como distribución, manufactura y comercialización serían particularmente sensibles, ya que la medida no distingue entre deducciones indebidas y deducciones legítimas.
El riesgo no es menor. En ciertos casos, la carga efectiva del ISR podría incrementarse considerablemente e incluso superar la utilidad real generada por algunas compañías.
Seguridad jurídica genera cuestionamientos
La limitación a la recuperación de deducciones diferidas y la restricción para compensar pérdidas fiscales profundizan la preocupación sobre el impacto en la liquidez y la capacidad de inversión del sector privado.
A ello se agregan cuestionamientos relacionados con la seguridad jurídica.
La obligación de conservar documentación durante veinte años para acreditar pérdidas fiscales, las nuevas reglas para pagos al extranjero, la reducción en la deducción de intereses netos y el mantenimiento de tasas elevadas de recargos son algunos de los elementos que diversos especialistas consideran susceptibles de revisión legislativa.
Por ello, expertos proponen al Congreso introducir excepciones sectoriales al mecanismo de control de deducciones, establecer umbrales mínimos para ciertas restricciones en anticipos y arrendamientos, y clarificar mediante disposiciones transitorias la aplicación temporal de cambios relacionados con CUCA, CUFIN y enajenación de acciones.
Presupuesto de Egresos muestra tensiones
El Presupuesto de Egresos revela las tensiones estructurales que enfrenta el Estado mexicano. El gasto neto total alcanzaría 10.6 billones de pesos, equivalente a 27% del PIB.
Sin embargo, cerca del 80% corresponde a gasto obligatorio, lo que reduce considerablemente el margen de maniobra para nuevas políticas públicas.
El principal desafío es la creciente presión de las pensiones y del servicio de la deuda. Ambos rubros sumarían alrededor de 3.9 billones de pesos, más de tres veces los recursos destinados a inversión pública.
Las pensiones alcanzarían 2.5 billones de pesos, equivalentes a 6.3% del PIB, impulsadas principalmente por el crecimiento de las obligaciones del IMSS y el ISSSTE derivadas del envejecimiento poblacional.
Este fenómeno plantea una discusión de largo plazo sobre la equidad intergeneracional.
Mientras una proporción creciente del presupuesto se destina a obligaciones adquiridas, el espacio fiscal disponible para inversión productiva, educación, ciencia o infraestructura se vuelve más limitado.
La inversión pública total ilustra esta tensión. Aunque la inversión física registra un crecimiento real de 3.5%, el gasto total de inversión se reduciría 12.3% respecto al presupuesto aprobado para 2026. Además, más de cuatro quintas partes de los recursos destinados a proyectos prioritarios se concentran en Pemex, nuevos trenes y la CFE.
Un panorama mixto en sectores sociales
El presupuesto para salud aumenta, pero permanece en 2.9% del PIB, muy por debajo de la referencia internacional de 6%.
Persisten además diferencias significativas entre los recursos destinados al IMSS y los asignados al IMSS-Bienestar, lo que mantiene desafíos en materia de acceso y calidad para la población sin seguridad social.
En educación se observa un incremento agregado de 7.2%, aunque acompañado por reducciones relevantes en rubros como educación inicial, investigación científica y algunos programas de fortalecimiento escolar.
La distribución del gasto sugiere que las prioridades continúan concentradas en transferencias directas y programas sociales de amplia cobertura.
El presupuesto ambiental ofrece una de las pocas señales de expansión sostenida al registrar un aumento real de 4.5% y revertir tres años consecutivos de reducciones.
Sin embargo, su peso dentro del gasto total sigue siendo marginal, equivalente apenas a 0.1% del PIB.
En materia de género y cuidados, el paquete mantiene una tendencia observada en años recientes: la mayor parte de los recursos etiquetados se concentra en programas de transferencias monetarias y pensiones, mientras que los servicios públicos, la infraestructura de cuidados y las políticas de corresponsabilidad continúan ocupando un espacio relativamente reducido.
¿Cómo se comportará la deuda pública?
Quizá el dato más revelador del paquete es el comportamiento de la deuda pública. Aunque el déficit disminuye gradualmente, el Saldo Histórico de los Requerimientos Financieros del Sector Público alcanzaría 55% del PIB en 2027 y continuaría aumentando en los próximos años.
Más aún, el costo financiero de la deuda equivaldría a 4% del PIB, superando incluso el nivel de los propios requerimientos financieros.
Este fenómeno evidencia que la principal presión sobre las finanzas públicas es el creciente costo de financiar la deuda acumulada durante los últimos años.
Se trata de una tendencia que limita la capacidad futura del Estado para responder a crisis económicas o financiar nuevas prioridades.
En conjunto, el Paquete Económico 2027 transmite una señal de responsabilidad fiscal gradual y continuidad política.
El gobierno intenta reducir el déficit sin sacrificar programas sociales ni proyectos emblemáticos de infraestructura, mientras apuesta por una mayor recaudación derivada de la fiscalización y por incentivos dirigidos a la inversión privada.
No obstante, el documento también pone de manifiesto los límites del modelo fiscal actual.
El aumento sostenido de la deuda, la presión creciente de las pensiones, la dependencia de ingresos tributarios cada vez más fiscalizados y la limitada capacidad para expandir la inversión pública sugieren que México se acerca a una etapa en la que las reformas estructurales de mediano plazo serán difíciles de evitar.
La discusión legislativa que comienza en la Cámara de Diputados y posteriormente en el Senado determinará la composición final de los ingresos y egresos para 2027.
También servirá para medir hasta qué punto existe disposición política para corregir algunos de los riesgos identificados por especialistas.
Finalmente, se definirá si la consolidación fiscal planteada por el Ejecutivo puede sostenerse en los próximos años sin comprometer el crecimiento económico ni la capacidad del Estado para atender las demandas de una sociedad cada vez más compleja.