
El capital mundial de semiconductores y datos se instala donde hay subsidio, red y personal técnico, Jalisco tiene base y cercanía.
Por Eduardo Gómez de la O
Presidente de la Asociación
Mexicana de Gasto Público AC
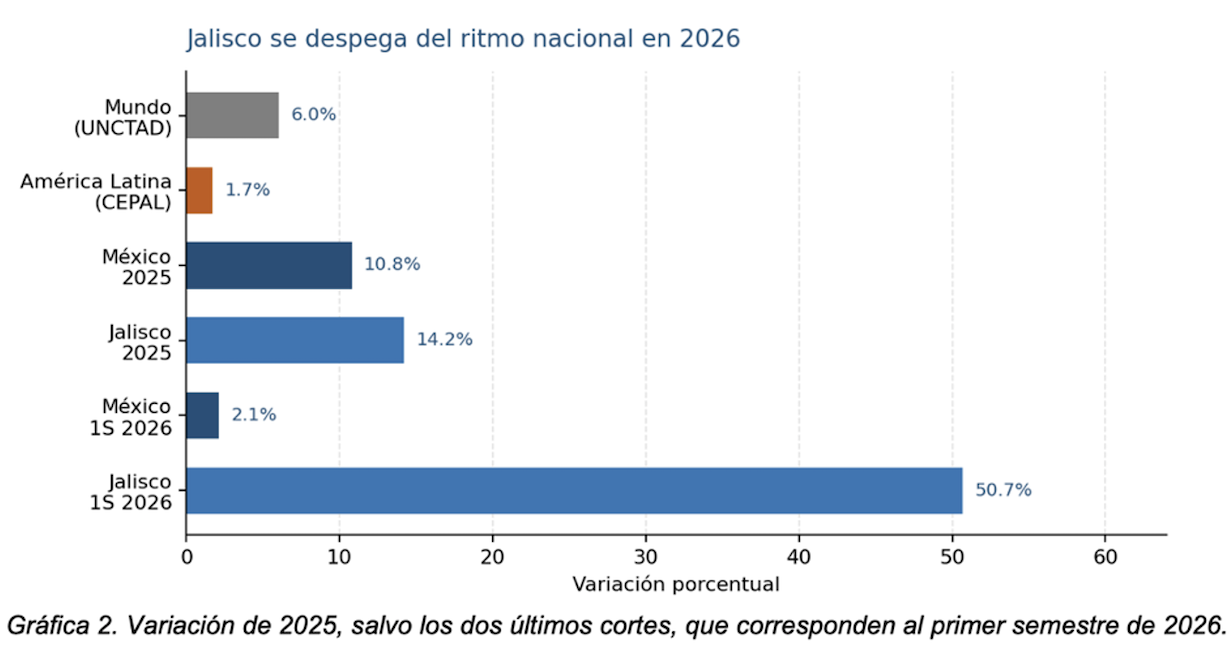
En 2025 la inversión extranjera directa mundial creció 6 por ciento, hasta 1.62 billones de dólares, según la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo, el avance no fue parejo, las economías desarrolladas subieron 11 por ciento y las en desarrollo, 2 por ciento, Europa explicó el salto, con 39 por ciento, América del Norte bajó 2 por ciento, los anuncios de planta nueva se redujeron 2 por ciento en valor y 16 por ciento en número, semiconductores, inteligencia artificial, energía limpia y minerales críticos concentraron casi la mitad, el capital ya no sigue solo al costo, sigue al subsidio, a la red eléctrica y a la regla que no cambia a mitad de la obra.
América Latina y el Caribe quedó al margen de ese ciclo. En la lectura de la CEPAL, las entradas crecieron 1.7 por ciento, a unos 194 mil millones de dólares, 2.8 por ciento del producto y por debajo del promedio de la década pasada, la UNCTAD, sin centros financieros del Caribe, registra 14 por ciento, de 165 mil a 188 mil millones, casi todo por América del Sur, que subió 20 por ciento, Brasil pasó de 63 mil a 77 mil millones, Brasil y México concentraron cerca de dos tercios del flujo regional. Los anuncios cayeron 34 por ciento en monto, sin un megaproyecto digital en Brasil, la caída habría sido de 56 por ciento, en los sectores productores de bienes el descenso llegó a 66 por ciento, la región recibió más utilidad reinvertida que plantas nuevas.
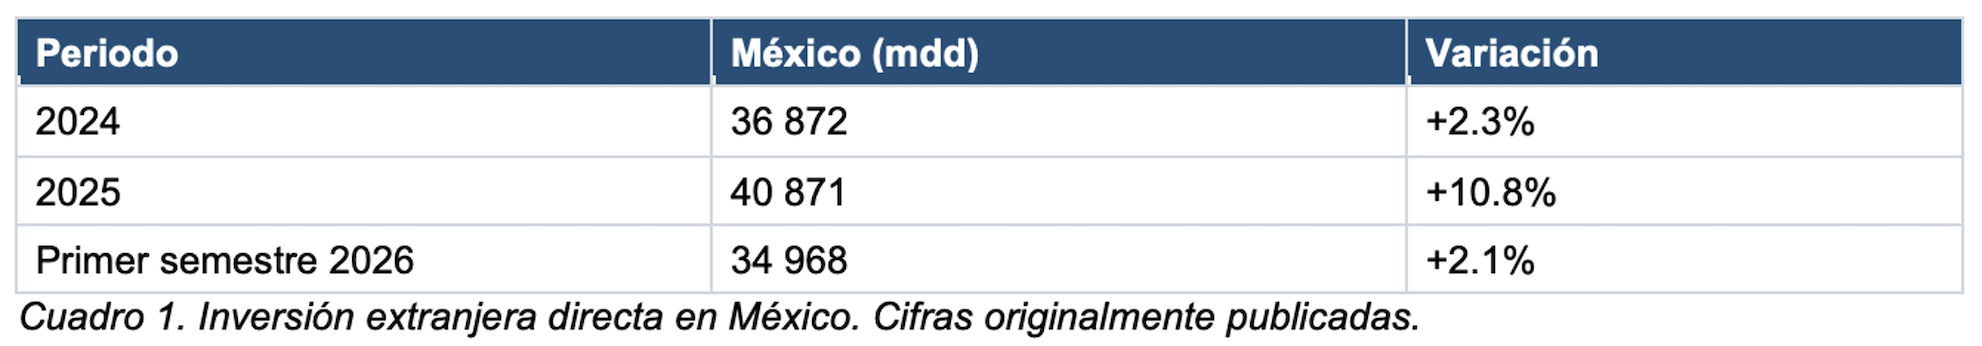
México se movió entre esas dos lecturas, el registro de la Secretaría de Economía cerró 2024 en 36 mil 872 millones de dólares, 2.3 por ciento más que en 2023, en 2025 llegó a 40 mil 871 millones, 10.8 por ciento más, quinto máximo consecutivo y por encima del promedio latinoamericano de la CEPAL. La UNCTAD anota un paso de 38 mil a 41 mil millones, y con ese corte el país entró al grupo de los diez mayores receptores, el primer semestre de 2026 sumó 34 mil 968 millones, 2.1 por ciento más que un año antes, el monto esconde la composición, en 2025 las nuevas inversiones fueron 18.1 por ciento del flujo, el mejor año reciente de capital fresco, en el primer semestre de 2026 la reinversión de utilidades volvió a 88.5 por ciento y el capital nuevo cayó a 7.8 por ciento, 2 mil 726 millones, los anuncios de planta en México bajaron de 44 mil a 24 mil millones, el país retiene lo instalado, no está, al ritmo de 2025, abriendo capacidad nueva.
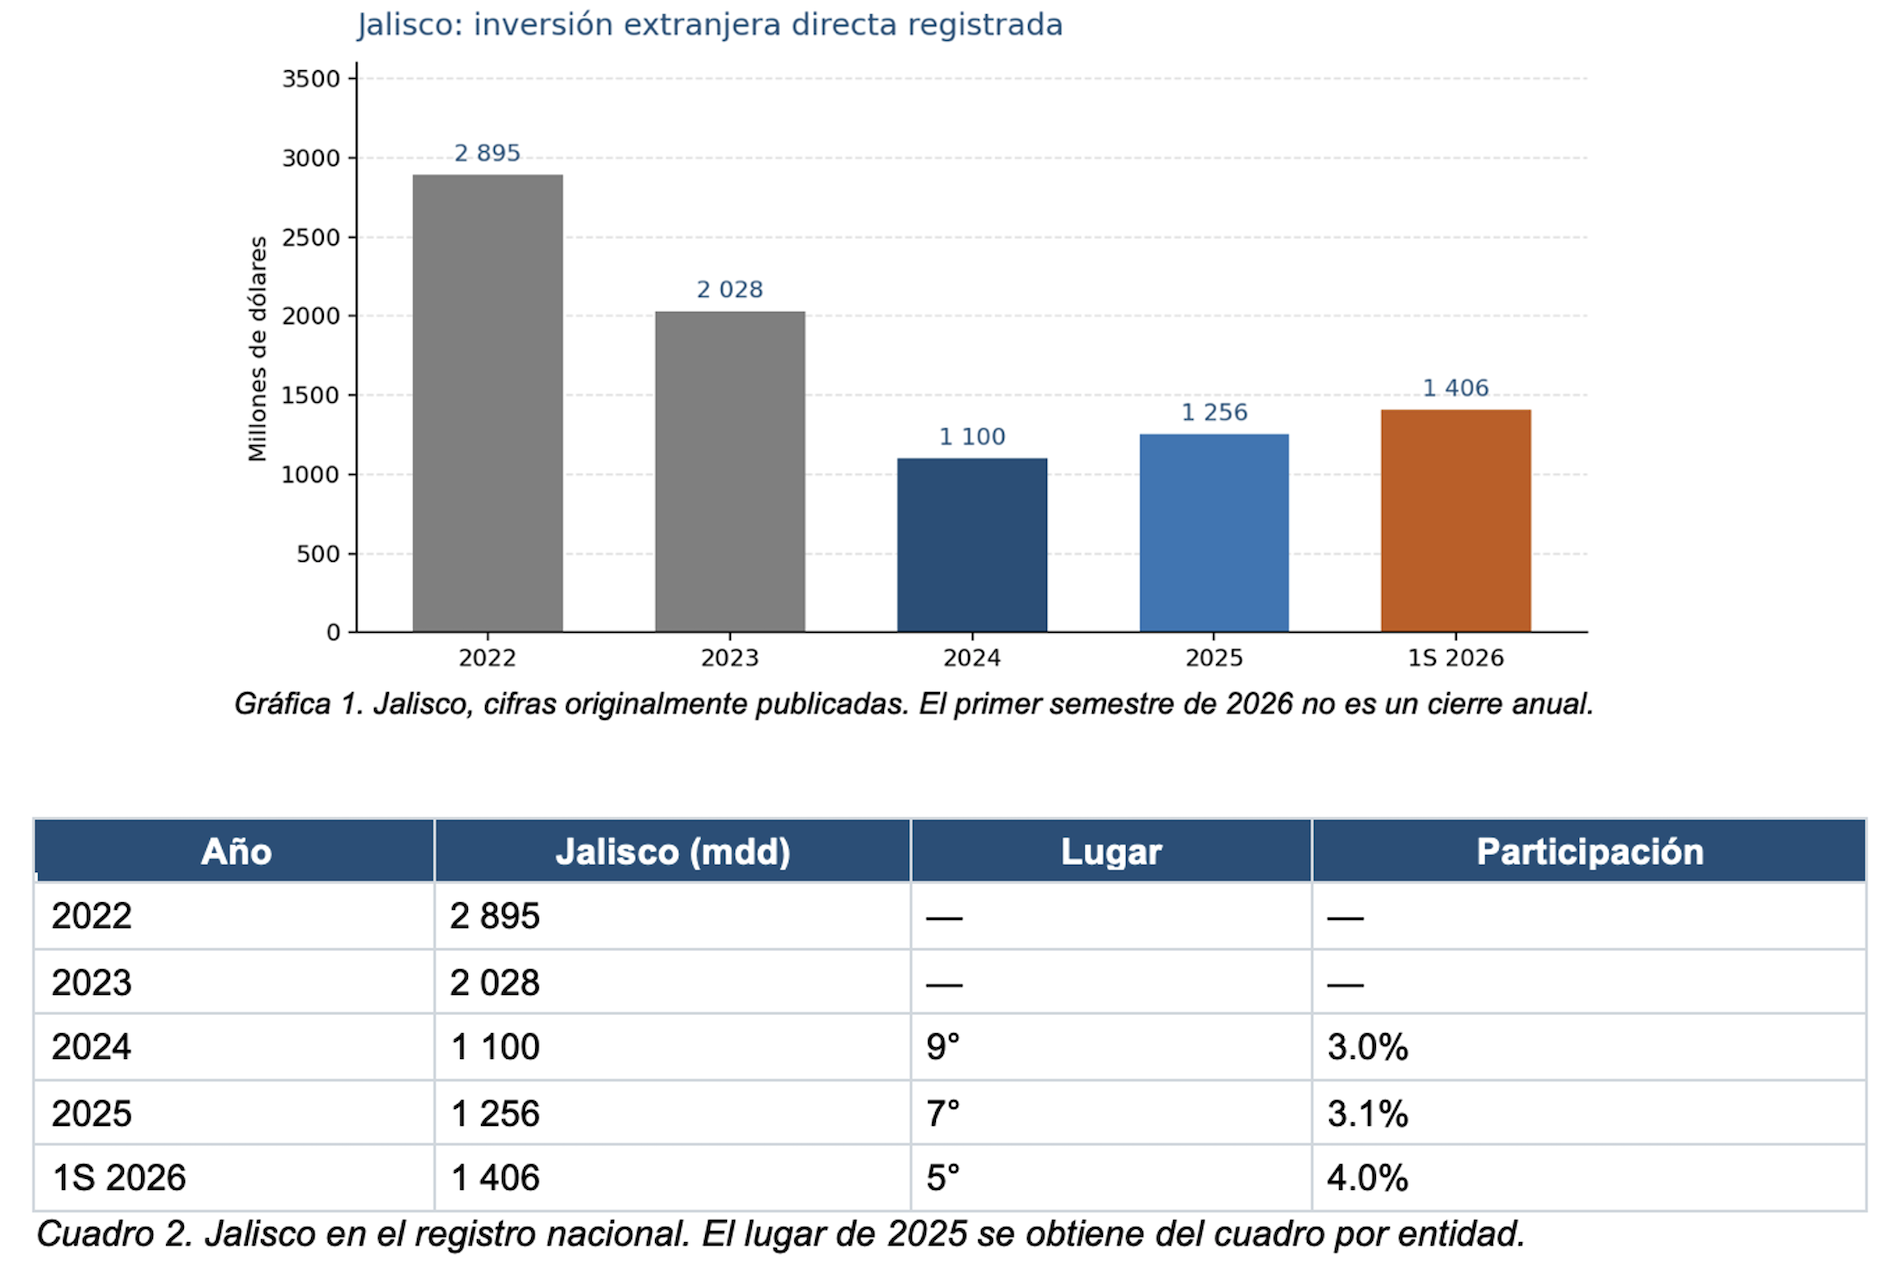
Jalisco recorre el mismo desfase con un perfil propio, en la serie originalmente publicada, la entidad captó 2 mil 895 millones de dólares en 2022, el punto alto del periodo reciente, en 2023 bajó a 2 mil 28 millones, en 2024 cayó a 1 mil 100 millones, noveno lugar y 3 por ciento del total nacional, por detrás de Puebla y de Baja California Sur. En dos años perdió más de la mitad del flujo, no fue un tropiezo aislado del mapa: Guanajuato pasó de 1 mil 442 millones en 2024 a 774 en 2025, y Querétaro de 1 mil 55 a 516, el Bajío manufacturero, leído en conjunto, no sostuvo el ciclo de 2022, Jalisco bajó menos que esos dos vecinos en el último año, y aun así llegó a 2025 muy por debajo de su propio techo.
En 2025 el flujo estatal subió a 1 mil 256 millones, 14.2 por ciento más, por encima del 10.8 por ciento del país, y quedó en séptimo lugar, detrás de Coahuila y fuera de las cinco primeras, Ciudad de México, Nuevo León, el Estado de México, Baja California y Baja California Sur concentraron 80 por ciento del registro nacional, la capital sola pasó de 39 a 55 por ciento, en parte por su función de sede y en parte por un reporte más preciso del destino, el resto del país perdió 41.5 por ciento, el repunte de Jalisco en ese año no recuperó 2022, recuperó el piso, una empresa que reinvierte en El Salto o en Zapopan no equivale, en el registro, a la planta que se anunció cuando el flujo rozaba los 2 mil 900 millones.
El primer semestre de 2026 cambia el lugar, no todavía el tamaño del año, Jalisco sumó 1 mil 406 millones, 50.7 por ciento más que los 933 millones del mismo periodo de 2025, y pasó al quinto sitio, con 4 por ciento del total. El país, en ese corte, apenas creció 2.1 por ciento, Nuevo León subió 22.4 por ciento y Baja California 10.6, la capital bajó 12.7 por ciento, el semestre estatal ya supera el cierre completo de 2024 y el de 2025, es un dato de flujo, no de cierre: puede moderarse en la segunda mitad, como ocurrió otras veces cuando la reinversión se concentra en los primeros meses, aun así, es el primer tramo del periodo en que Jalisco se despega del promedio nacional y vuelve al grupo de las cinco.
Ese contraste con el Bajío ayuda a leer el semestre sin inflarlo, Guanajuato y Querétaro no aparecen entre las cinco del primer semestre de 2026, y su cierre de 2025 quedó muy por debajo del de Jalisco, la entidad no compite solo con Nuevo León o con la frontera, compite con plazas que ofrecen el mismo tratado y una planta automotriz ya instalada, y que también esperan subestación y agua, volver al quinto lugar es una noticia de registro, no es, todavía, una noticia de capacidad, para que lo sea, la segunda mitad de 2026 tendría que sostener el capital nuevo y no solo la utilidad que no se reparte, el informe al Congreso de la Unión no permite ver esa partida por entidad, hasta que se publique, el 50.7 por ciento debe tratarse como un avance de lugar, no como un cambio de modelo.
Lo que no dice el informe al Congreso es el tipo de cuenta y el ramo dentro de la entidad, la serie estatal no separa reinversión, capital nuevo y préstamos del grupo, ni manufactura de servicios, las cifras de promoción que circularon en 2025 y 2026 apuntan a una manufactura dominante, del orden de 720 millones en el año, y a un capital nuevo de 256 millones en el primer semestre de 2026, 25 por ciento más, en contra de la caída nacional de 13.4 por ciento.
En el primer semestre de 2025, Estados Unidos habría aportado cerca de tres cuartas partes del flujo estatal, muy por encima del 38.8 por ciento nacional de ese año y del 48.2 por ciento del semestre reciente, si esas lecturas se confirman en el registro, Jalisco no solo crece más, crece en el ramo y en el origen más expuestos a la regla comercial de Estados Unidos.
Esa exposición es el primer reto para fortalecer la atracción en los próximos años, autopartes, electrónicos y equipo industrial exportan sobre todo a ese mercado, y el tratado no impidió las medidas nuevas, una planta que tarda dos años en construirse no se decide con el arancel de un trimestre, pero sí se aplaza si la regla de origen o el trato a un insumo pueden cambiar antes de que la línea arranque, Jalisco, con una base electrónica instalada y una dependencia de un solo socio mayor que la del país, siente ese aplazamiento antes que una plaza diversificada, el semestre de 2026 no debe leerse como si la planta nueva ya estuviera contratada, debe leerse como una ventana, abierta mientras la utilidad se queda y el anuncio sigue en pausa.
El segundo reto es la obra que la empresa pide antes de firmar, agua y energía son condición, no trámite posterior, la zona metropolitana arrastra redes viejas, dependencia de Chapala y un sistema que no entrega el caudal prometido, el Zapotillo seguía sin operar a plenitud a mediados de 2026, y faltan acueducto y ampliación de potabilizadora, del orden de 7 mil millones de pesos, para usar el agua, el Gobierno federal y el estatal hablaron de más de 22 mil millones entre ese sistema, Miravalle y un acueducto de reemplazo, en septiembre, la iniciativa privada y el gobierno acordaron una ruta de agua, energía y movilidad, con el argumento de que la infraestructura tiene que llegar antes que la empresa. Nueve de cada diez compañías, en el dato nacional de parques, reportan dificultad para asegurar electricidad, sin subestación, sin transmisión y sin título de agua, el anuncio permanece en la lista.
El tercero es el tiempo y el eslabón local. El presupuesto de obra pública de 2026, cerca de 8 mil 400 millones de pesos, está por debajo de los más de 15 mil millones ejercidos en 2023, una vialidad o un cruce ferroviario incompletos no cancelan una planta, pero sí retrasan la ampliación, y el permiso que tarda más que el de una plaza rival es la forma más silenciosa de perder el proyecto. Electrónica, alimentos y farmacéutica pueden convivir, y no se sustituyen, sin proveedores de componentes, la planta extranjera ensambla y compra afuera: el empleo llega y el aprendizaje no.
El capital mundial de semiconductores y datos se instala donde hay subsidio, red y personal técnico, Jalisco tiene base y cercanía, no tiene, resuelta, la obra que ese ciclo pide, mantener la reinversión será posible mientras la utilidad se genere aquí, atraer la siguiente planta exige obra antes que el anuncio, una regla que no cambie a mitad de la obra y un proveedor que hoy, en buena parte de los parques indiustriales de Jalisco, todavía se importa.
Fuentes
Secretaría de Economía, informes al Congreso, cuarto trimestre de 2024, cuarto trimestre de 2025 y segundo trimestre de 2026, cifras originalmente publicadas. UNCTAD, World Investment Report 2026. CEPAL, La inversión extranjera directa en América Latina y el Caribe 2026. El ramo, el origen estatal y el capital nuevo de Jalisco no aparecen desagregados en esos informes; se citan como lecturas de promoción, no como cierre del registro.