
Análisis del planteamiento del Ejecutivo Estatal ante el Congreso. Una coyuntura que no admite dilación.
Por Eduardo Gómez de la O
Presidente de la Asociación
Mexicana de Gasto Público A.C.
El arranque del análisis del Paquete Económico de Jalisco para el ejercicio 2027 llega en un momento en el que la entidad enfrenta, de manera simultánea, una crisis hídrica de décadas en la Zona Metropolitana de Guadalajara y la necesidad de sostener servicios públicos esenciales sin comprometer la estabilidad de las finanzas estatales. La exposición del secretario de la Hacienda Pública ante el Congreso del Estado, en la que se plantea el tránsito de un presupuesto que rondó los 182 mil millones de pesos en 2026 a uno que rebasaría los 193 mil millones, no es un ejercicio rutinario de ajuste inflacionario, es, en esencia, la primera materialización presupuestal del acuerdo alcanzado entre el gobierno federal y el estatal para atender el abasto y la calidad del agua.
Para quienes seguimos de cerca la evolución del gasto público en las entidades federativas, esta presentación constituye el “primer saque” de un proceso legislativo que culminará, a más tardar, el 15 de diciembre. El valor de examinarla radica no solo en las cifras que se anticipan, sino en la lógica de priorización que el Ejecutivo propone y en los mecanismos con los que pretende financiarlas, en un entorno en el que las participaciones federales han mostrado irregularidades en su entrega y en el que la capacidad de generación de ingresos propios sigue siendo limitada respecto al total del gasto, cualquier ampliación significativa del techo presupuestal exige un escrutinio riguroso.
El agua como eje estructurante del presupuesto
La crisis del agua en la Zona Metropolitana de Guadalajara no es un fenómeno reciente, durante años, los tandeos, la mala calidad del líquido y la insuficiencia de la infraestructura de potabilización y distribución han afectado a cientos de colonias, el Plan Hídrico Estatal y los diagnósticos del SIAPA han puesto de manifiesto la magnitud del rezago: inversiones multimillonarias que se posponían, una planta potabilizadora de Miravalle con décadas de operación y la necesidad de nuevos acueductos que permitan reducir la dependencia de fuentes vulnerables.
En este contexto, el anuncio conjunto de la presidenta Claudia Sheinbaum y el gobernador Pablo Lemus de una inversión de alrededor de 24.7 mil millones de pesos (14.5 mil millones federales y 10.2 mil millones estatales) adquiere una relevancia histórica, el acuerdo se presenta con tres compromisos explícitos: no generar deuda pública para el estado, no privatizar el servicio y no trasladar el costo a las tarifas de los usuarios, desde la perspectiva del gasto público, estos tres elementos son tan importantes como el monto mismo, evitar un esquema de financiamiento que se había estimado en torno a 54 mil millones de pesos libera presión sobre el servicio de la deuda, pero traslada la responsabilidad de ejecutar y sostener las obras a los presupuestos ordinarios de ambos órdenes de gobierno.
En la propuesta estatal, este compromiso se refleja en un presupuesto hídrico que, según la exposición, se acercaría a los 7 mil o 7.5 mil millones de pesos entre la Secretaría del Agua, la Secretaría de Infraestructura y Obra Pública y los recursos que el SIAPA ejerce de manera vinculada, adicionalmente, se plantea la posibilidad de que el Congreso etiquete recursos de fondos metropolitanos o de Costa con Derecho para proyectos en el interior del estado, de manera que la atención no se concentre exclusivamente en la zona metropolitana, este es un punto que merece atención particular: la equidad territorial en la inversión hídrica ha sido una demanda recurrente de municipios fuera del área conurbada.
Los ingresos que sostienen la ampliación
El salto de aproximadamente 11 mil millones de pesos respecto al presupuesto de 2026 no se financia con la creación de nuevos impuestos de alcance general, el Ejecutivo propone mantener las fuentes tributarias actuales y apoyarse en dos pilares: un incremento de alrededor de 4 mil millones de pesos en participaciones federales y un esfuerzo fiscal propio de magnitud similar, este último se sustenta en el cierre de ingresos del ejercicio 2026 (que se anticipa superior al presupuestado) y en medidas de fortalecimiento recaudatorio ya en curso, particularmente en el impuesto sobre nómina, el impuesto sobre enajenación y los relacionados con las remuneraciones al trabajo personal.
En materia de derechos, se plantea una actualización estrictamente inflacionaria, sin incrementos superiores a la inflación, se deja abierta, sin embargo, la posibilidad de discutir una contribución de carácter ecológico orientada específicamente al financiamiento del tema del agua, esta apertura es relevante porque reconoce que la magnitud de la inversión hídrica puede requerir, en el mediano plazo, instrumentos adicionales de financiamiento que no recaigan exclusivamente en el presupuesto ordinario. Desde la Asociación Mexicana de Gasto Público hemos insistido en que los impuestos o contribuciones vinculadas a externalidades ambientales deben diseñarse con claridad de destino, mecanismos de rendición de cuentas y evaluación de impacto, de manera que no se conviertan en simples fuentes de ingreso adicionales sin contraprestación clara para el contribuyente.
La dependencia de las participaciones federales sigue siendo el principal riesgo, en ejercicios anteriores se han registrado retrasos y desfaces en las transferencias, lo que obliga a las entidades a ajustar su gasto o a recurrir a mecanismos de estabilización que, en la práctica, implican costos financieros, si el incremento de 4 mil millones no se materializa en los montos y en los tiempos previstos, el margen para absorber la inversión hídrica sin presionar otros rubros se estrecha considerablemente, el esfuerzo propio, aunque positivo, aún representa una proporción limitada del total de ingresos; la meta de incrementar la captación directa sigue siendo un desafío estructural para Jalisco, como lo es para la mayoría de las entidades federativas.
La distribución del gasto: prioridades y proporciones
La exposición del secretario de Hacienda ofrece una primera aproximación a la distribución funcional del presupuesto propuesto, si bien las cifras exactas deberán confirmarse en los documentos formales entregados al Congreso, los porcentajes anticipados permiten identificar las prioridades relativas.
La educación concentra la mayor proporción del presupuesto, y cuando se suma la asignación a la Universidad de Guadalajara el conjunto educativo se acerca al 36 por ciento, este nivel de prioridad es consistente con el peso histórico que la educación tiene en los presupuestos estatales, pero también plantea la pregunta de si el incremento real (una vez descontada la inflación) es suficiente para atender las demandas de infraestructura, equipamiento y personal docente.
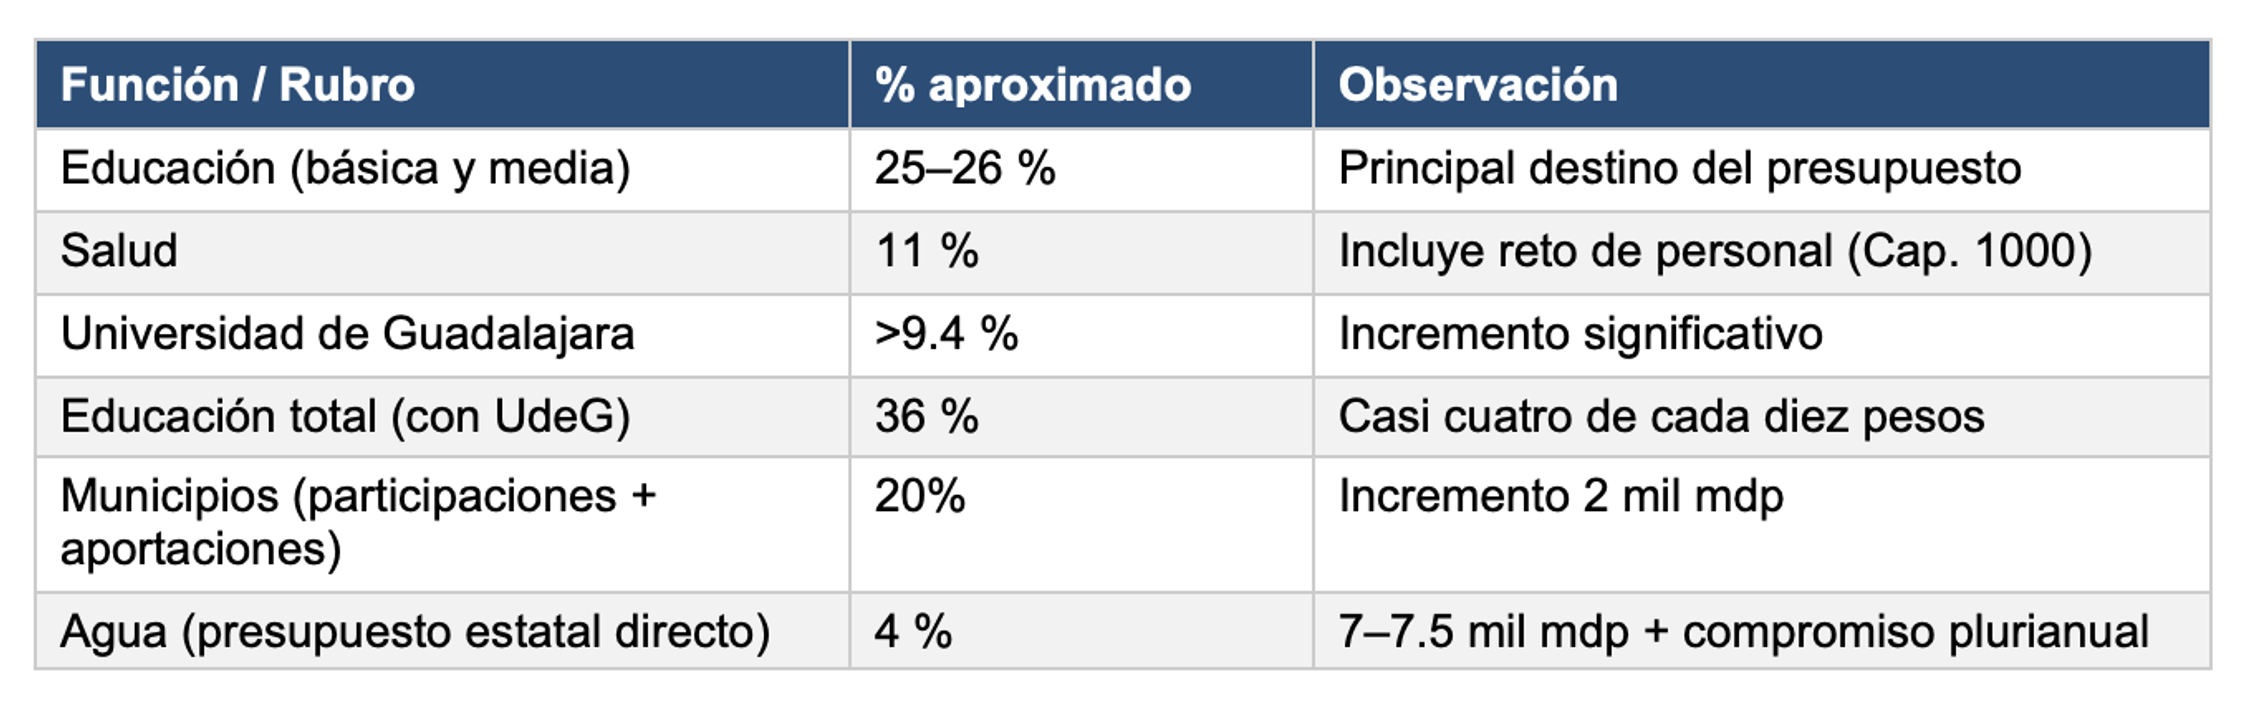
En salud, el porcentaje cercano al 11 por ciento debe leerse junto con el reconocimiento explícito de que el capítulo de servicios personales constituye uno de los mayores retos del sistema, la ampliación de hospitales civiles y de la cobertura de atención requiere no solo obra física y equipamiento, sino personal suficiente para operarlos, un activo hospitalario sin el personal correspondiente es, en términos de gasto público, un recurso subutilizado.
El incremento a los municipios de aproximadamente 2 mil millones de pesos, que llevaría la participación conjunta de participaciones y aportaciones a alrededor del 20 por ciento del presupuesto, responde a una demanda recurrente de fortalecimiento de la capacidad local, sin embargo, el impacto real dependerá de la distribución entre los 125 municipios y de la capacidad de ejecución de aquellos que reciben mayores transferencias, en materia de seguridad, la exposición señala un incremento respecto al año anterior, aunque las cifras porcentuales precisas deberán confirmarse, otras áreas que registran crecimiento son la promoción del desarrollo social, la inversión pública, el campo, el deporte y la cultura.
Sostenibilidad, riesgos y el papel del Congreso
El Ejecutivo sostiene que el crecimiento propuesto es sostenible gracias al esfuerzo fiscal propio y a un menor costo relativo. El gasto programable se mantendría en torno al 76.8 por ciento del total, con una lógica similar a la del ejercicio anterior y mayor énfasis en las transferencias municipales, esta afirmación debe contrastarse con la trayectoria de la deuda pública estatal y con la capacidad de generación de ingresos propios, el compromiso de no endeudar al estado por la infraestructura hídrica es positivo, pero implica que la totalidad del esfuerzo de 10.2 mil millones deberá absorberse dentro del presupuesto ordinario a lo largo de varios ejercicios fiscales, las obras de acueductos y potabilización se proyectan para iniciarse en 2027 y concluir hacia finales de 2028; por tanto, el presupuesto de 2027 es solo el primer tramo de un esfuerzo plurianual.
Desde la perspectiva de la Asociación Mexicana de Gasto Público, varios elementos merecen atención particular durante la discusión legislativa. En primer lugar, la necesidad de que los documentos formales precisen el calendario de la inversión hídrica estatal de 10.2 mil millones, las fuentes específicas de financiamiento de cada tramo y los indicadores de resultado asociados a cada obra, en segundo lugar, la evaluación de la capacidad de ejecución histórica en proyectos de infraestructura hídrica y de salud; un presupuesto bien diseñado puede verse comprometido por retrasos en la contratación, en la liberación de recursos o en la coordinación interinstitucional, en tercer lugar, la transparencia en el uso de los fondos metropolitanos y la definición clara de los criterios de etiquetación para proyectos en el interior del estado.
El capítulo de servicios personales en salud constituye un punto de presión estructural. La creación o ampliación de plazas para los nuevos hospitales civiles y para la red de atención debe acompañarse de un análisis de la sostenibilidad de la nómina en el mediano plazo, incrementar el gasto corriente sin una estrategia de eficiencia operativa y de coordinación con la federación puede generar rigideces que limiten el espacio fiscal para inversión en años subsecuentes, asimismo, la apertura a discutir una contribución ecológica para el agua debe acompañarse de un diseño técnico que garantice que los recursos se destinen efectivamente a la infraestructura hídrica y que exista un mecanismo de evaluación periódica de resultados.
Lo que está en juego para las familias jaliscienses
Más allá de las cifras agregadas, el presupuesto se traduce en decisiones que afectan la vida cotidiana, una familia en la zona metropolitana que hoy enfrenta tandeos o agua de calidad deficiente espera que la inversión de los próximos dos años se traduzca en un suministro continuo y confiable, un municipio del interior del estado que carece de infraestructura de potabilización o de saneamiento necesita que la posible etiquetación de fondos no se quede en el anuncio, sino que se materialice en obras concretas, en el ámbito de la salud, la disponibilidad de personal en los hospitales civiles y en los centros de salud determina si una urgencia se atiende en tiempo o si el paciente debe esperar o desplazarse a otra localidad.
En educación, el porcentaje elevado del presupuesto debe corresponderse con resultados observables: escuelas con infraestructura adecuada, docentes suficientes y programas que reduzcan las brechas de aprendizaje, el incremento a la Universidad de Guadalajara es relevante para la formación de capital humano, pero también debe evaluarse en función de la cobertura, la calidad y la vinculación con las necesidades del mercado laboral local, en seguridad, el crecimiento de los recursos debe traducirse en indicadores de incidencia delictiva y de percepción ciudadana, no solo en la adquisición de equipamiento.
La prudencia en el ajuste de derechos y la decisión de no crear nuevos impuestos de amplio alcance responden a la preocupación por no afectar el poder adquisitivo de las familias en un entorno de inflación moderada pero persistente, sin embargo, esta prudencia debe equilibrarse con la necesidad de generar los recursos suficientes para las prioridades declaradas, el esfuerzo fiscal propio de aproximadamente 4 mil millones es un paso en la dirección correcta, pero su magnitud relativa sugiere que la ampliación del presupuesto seguirá dependiendo, en buena medida, de las transferencias federales.
Consideraciones para el proceso legislativo
El proceso de análisis y aprobación del Paquete Económico 2027 ofrece al Congreso del Estado la oportunidad de ejercer plenamente su facultad de control y de priorización del gasto público a partir de la exposición inicial del Ejecutivo, resulta pertinente que las comisiones correspondientes (en particular la de Hacienda y Presupuestos) soliciten precisiones sobre varios aspectos:
- El desglose exacto de los 7 a 7.5 mil millones destinados al tema hídrico en el presupuesto de 2027 y su relación con el compromiso plurianual de 10.2 mil millones.
- Las fuentes específicas del esfuerzo fiscal propio de alrededor de 4 mil millones y las medidas de control de la evasión o de mejora de la eficiencia recaudatoria que las sustentan.
- El impacto del incremento de personal en salud sobre el capítulo 1000 y las estrategias de coordinación con la federación para evitar duplicidades o subutilización de infraestructura.
- Los criterios de distribución del incremento de aproximadamente 2 mil millones a los municipios y los mecanismos de seguimiento de su ejercicio.
- La factibilidad técnica y financiera de una eventual contribución ecológica para el agua, incluyendo su base gravable, destino específico y mecanismos de evaluación.
Asimismo, es recomendable que el análisis incorpore una comparación con el ejercicio histórico de los presupuestos de los últimos años, particularmente en los rubros de inversión pública y de servicios personales, para identificar patrones de subejercicio o de rigideces, la experiencia de otros estados que han enfrentado crisis hídricas similares muestra que la efectividad de las inversiones depende tanto del monto asignado como de la capacidad institucional de ejecución y de la participación ciudadana en el seguimiento de las obras.
Una oportunidad para consolidar la responsabilidad fiscal
El planteamiento de egresos que el titular del Poder Ejecutivo presenta al Congreso de Jalisco para 2027 coloca al agua en el centro de la agenda presupuestal, en coherencia con el acuerdo alcanzado con el gobierno federal y con la magnitud del rezago acumulado, la ampliación del techo a más de 193 mil millones de pesos, sostenida por participaciones adicionales y por un esfuerzo fiscal propio, ofrece un margen que no se había observado en los últimos ejercicios, sin embargo, este margen es contingente: depende de que los ingresos se materialicen y de que la ejecución de las obras hídricas y de salud no genere presiones adicionales sobre el gasto corriente.
Para la Asociación Mexicana de Gasto Público, el principal valor de este proceso legislativo radica en la posibilidad de convertir el anuncio de un acuerdo histórico en un ejercicio presupuestal transparente, medible y sostenible, la prioridad del agua es legítima y urgente, la responsabilidad fiscal exige que esa prioridad se traduzca en resultados observables para las familias jaliscienses, sin comprometer la capacidad del estado para atender la educación, la salud y la seguridad en los años por venir.
El Congreso tiene ante sí la tarea de asegurar que el presupuesto de 2027 no solo refleje las prioridades declaradas, sino que cuente con los mecanismos de seguimiento y evaluación necesarios para que la inversión se convierta en bienestar efectivo.
El análisis del gasto público no se agota en la aprobación del presupuesto; comienza, precisamente, cuando los recursos empiezan a ejercerse, la ciudadanía jalisciense, y en particular quienes enfrentan cotidianamente la escasez o la mala calidad del agua, tienen derecho a conocer no solo cuánto se destina, sino cómo se ejecuta y qué resultados se obtienen, en esa rendición de cuentas continua, reside la diferencia entre un presupuesto que anuncia soluciones y uno que efectivamente las construye.