
El IPEJAL tiene fecha de descapitalización y tres iniciativas de reforma se encuentran en el Congreso del Estado.
Por Ernesto Aguilar Rodríguez
Presidente de la Asociación para el
Futuro de los Pensionados de IPEJAL, A.C.
I. El diagnóstico no lo pusimos nosotros
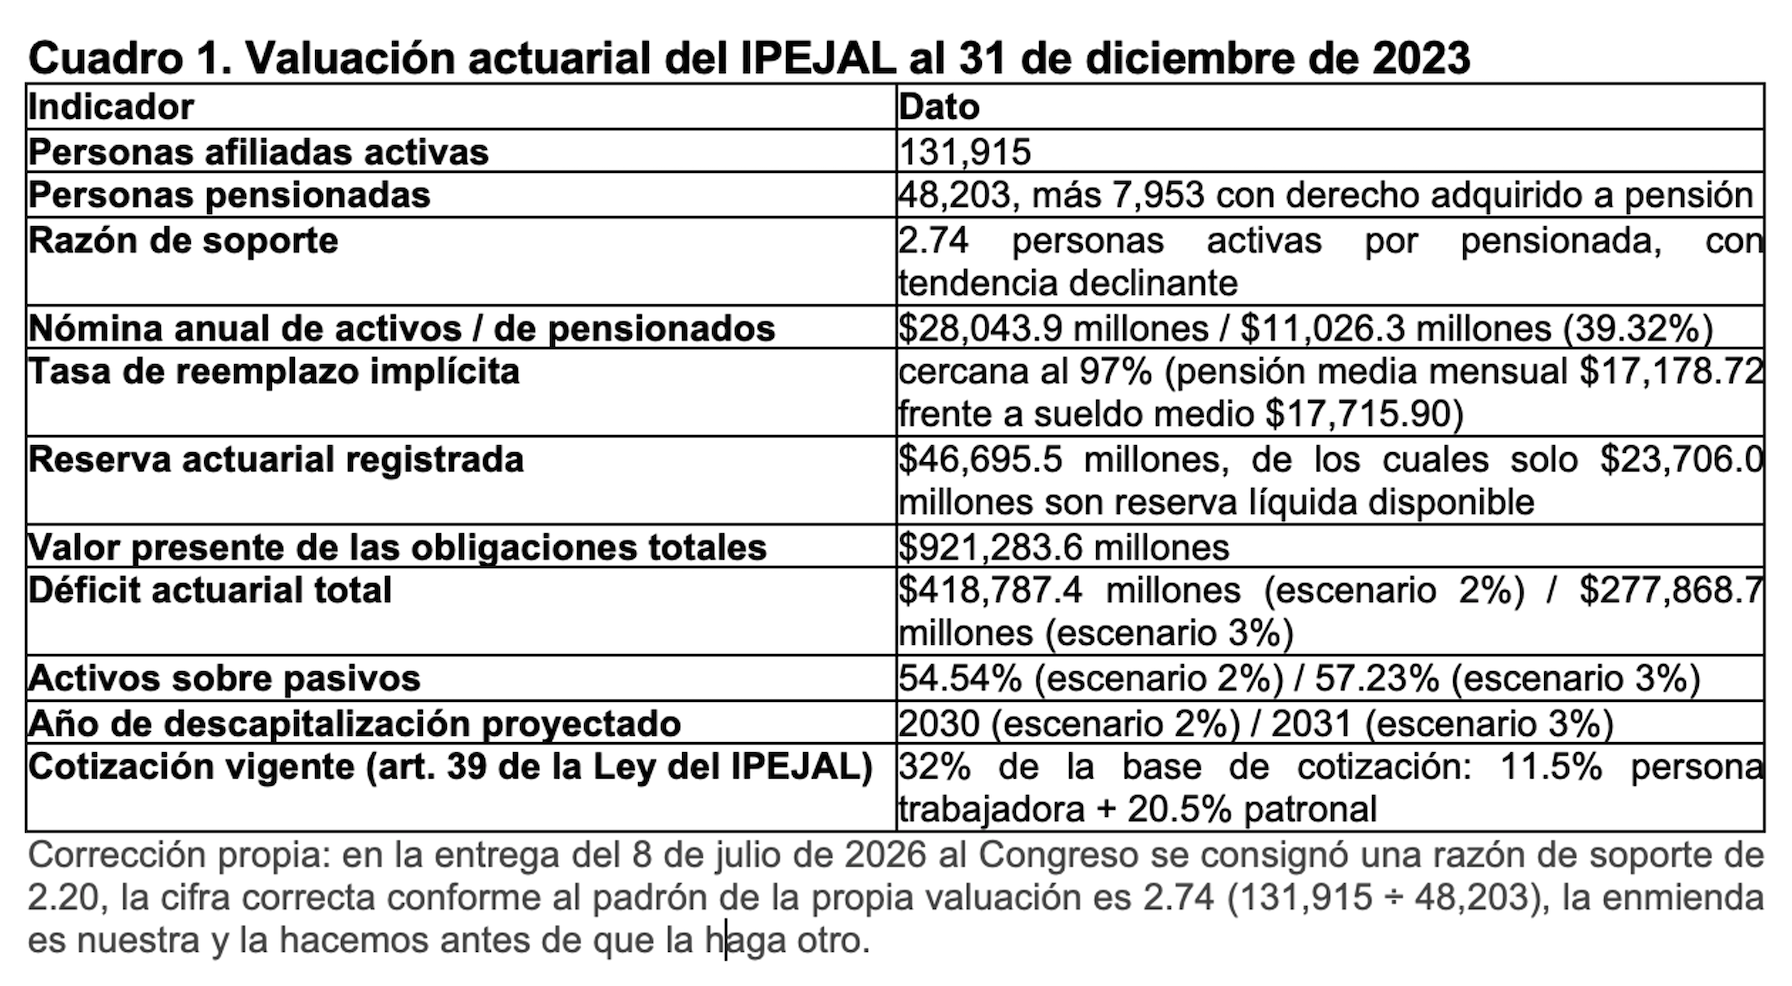
En 2026 ya no se discute si el Instituto de Pensiones del Estado de Jalisco tiene un problema financiero, se discute de qué año es. La Valuación Actuarial del Fondo de Pensiones y Servicio Médico con corte al 31 de diciembre de 2023 (practicada por despacho independiente bajo los términos de referencia de la Organización Nacional de Instituciones Estatales de Seguridad Social, con las metodologías de Prima Media General y de Primas Óptimas de Liquidez) fija el año de descapitalización en 2030, bajo escenario de tasa real del 2 por ciento, y en 2031 bajo el escenario del 3 por ciento, menos de cinco ejercicios fiscales, ese estudio no lo encargó la Asociación que presido: lo encargó el propio Instituto.
Conviene leerlo sin dramatismo y sin eufemismo, no significa que el 1 de enero de 2030 se apaguen las pensiones, significa que, llegado ese punto, la diferencia entre lo que el fondo recauda y lo que debe pagar la deberá cubrir la hacienda del Estado, es decir, el resto del presupuesto de Jalisco.
Sobre la prima de equilibrio que recomienda el actuario me detengo a propósito, es muy superior al 32 por ciento vigente, pero quien la cite como un número redondo, sin desglosarla por componente (pensiones en curso, servicios pasados, servicio médico y gasto operativo), no está informando: está construyendo el argumento de que el sistema es impagable, que es el paso previo para proponer que se reduzcan las pensiones, esa cifra se publicará cuando esté desagregada, y con el desglose a la vista.
II. Quién incumplió
Un déficit actuarial es una resta, y toda resta tiene autor, conviene decir quién puso cada parte. La persona trabajadora aportó el 11.5 por ciento de su base de cotización durante toda su vida laboral, no lo aportó por virtud: lo aportó porque el descuento se aplica en origen, quincena a quincena, y nunca dependió de su voluntad, no existe el caso del maestro, la enfermera o el trabajador municipal que haya decidido no enterar su cuota, la obligación del trabajador se cumplió al cien por ciento durante décadas, eso no es un eslogan: es la única parte del sistema que operó sin falla.
Del otro lado de la resta hay omisiones que sí ocurrieron, y la ley vigente las documenta sola, la primera es legislativa: La primera es que la prima patronal quedó congelada en 32 por ciento desde el ejercicio 2017 mientras el padrón maduraba, y cada año transcurrido con esa cotización capitalizó el hueco.
La segunda es de diseño institucional, y basta leer el artículo 158 vigente para verla, ese precepto permite que el Instituto realice toda forma de inversión, aisladamente o en asociación, y sujeta las asociaciones patrimoniales únicamente a la aprobación del Consejo Directivo por mayoría de cinco votos, no exige dictamen técnico previo y por escrito, no prohíbe expresamente operaciones con partes relacionadas ni instrumentos derivados especulativos, no fija piso de rendimiento real ni calificación mínima del emisor, no impone requisitos de idoneidad a quienes integran el Comité de Inversiones, un fondo de pensiones con esas reglas no está blindado: está disponible.
La tercera omisión no puedo cuantificarla, y ahí está el punto, no existe una cifra pública y actualizada de adeudos de las entidades patronales con el Instituto, porque ninguna norma obliga a publicarla, por eso el artículo 158 Ter que proponemos incorpora, en su fracción VIII, la obligación de un reporte semestral de morosidad de las entidades patronales, y califica como falta administrativa grave la omisión reiterada de publicarlo, cuando un sistema de seguridad social no puede decir cuánto le deben, el problema ya no es solo financiero.
De ahí se sigue lo único que esta Asociación ha sostenido desde el primer día: el déficit del IPEJAL no es la factura de quien cotizó, es la factura de quien fijó la prima, de quien diseñó las reglas de inversión y de quien no enteró, pretender que el ajuste se cobre elevando la cuota del trabajador o corriendo la edad de jubilación es pedirle a la única parte que cumplió que pague por las tres que no.
III. El límite no es una preferencia nuestra
Ya sabemos cómo termina una reforma que decide atajar por la vía corta, porque en Jalisco se intentó. El Decreto 28439/LXIII/21 aplicó un nuevo tope de referencia a pensiones ya otorgadas, la Comisión Nacional de los Derechos Humanos promovió la acción de inconstitucionalidad 150/2021, y el Pleno de la Suprema Corte de Justicia de la Nación declaró la invalidez de esos preceptos por vulnerar la irretroactividad del artículo 14 constitucional y los derechos adquiridos, no es doctrina discutible: es cosa juzgada, y hoy siguen en trámite cientos de amparos derivados de aquel decreto.
El andamiaje que ordena el sentido de cualquier reforma al Instituto está completo y es exigible, el artículo 1° de la Constitución General impone la progresividad y prohíbe la regresión en los derechos sociales, el artículo 123, apartado B, fracciones XI y XIV, fija las bases mínimas de seguridad social de los servidores públicos, en sede convencional, el artículo 9 del Pacto Internacional de Derechos Económicos, Sociales y Culturales (leído con la Observación General 19 del Comité DESC, que exige que las medidas de sostenibilidad no sacrifiquen derechos existentes), el artículo 26 de la Convención Americana, los artículos 9 y 10 del Protocolo de San Salvador, y el Convenio 102 de la Organización Internacional del Trabajo, ratificado por México en 1961 y la Corte Interamericana lo resolvió dos veces con nombre y fecha: Cinco Pensionistas contra Perú, de 28 de febrero de 2003, que reconoce las pensiones como derechos patrimoniales protegidos, y Muelle Flores contra Perú, de 6 de marzo de 2018, que declaró la justiciabilidad autónoma del derecho a la seguridad social.
La consecuencia práctica es una sola y no admite matices: toda reforma al IPEJAL rige hacia el futuro, puede modificar la base de cálculo de quien se pensione después de su entrada en vigor, no puede tocar la pensión de quien ya la tiene, cualquier iniciativa que lo intente volverá a invalidarse, y el costo de ese segundo intento lo pagará otra vez el erario, en sentencias y en intereses.
IV. La objeción fiscal, y por qué está contestada
La objeción previsible es legítima y prefiero enunciarla yo: pedir que la cuota del trabajador se quede en 11.5 por ciento, que no suba la edad de jubilación, que las pensiones se actualicen conforme al Índice Nacional de Precios al Consumidor y que el servicio médico tenga piso presupuestal, es pedir más caja y quien pide más caja debe decir de dónde sale.
La objeción sería demoledora si nuestra propuesta fuera un pliego de peticiones, no lo es. La iniciativa que entregamos al Congreso el 8 de julio de 2026 trae calendario, monto y ruta presupuestal.
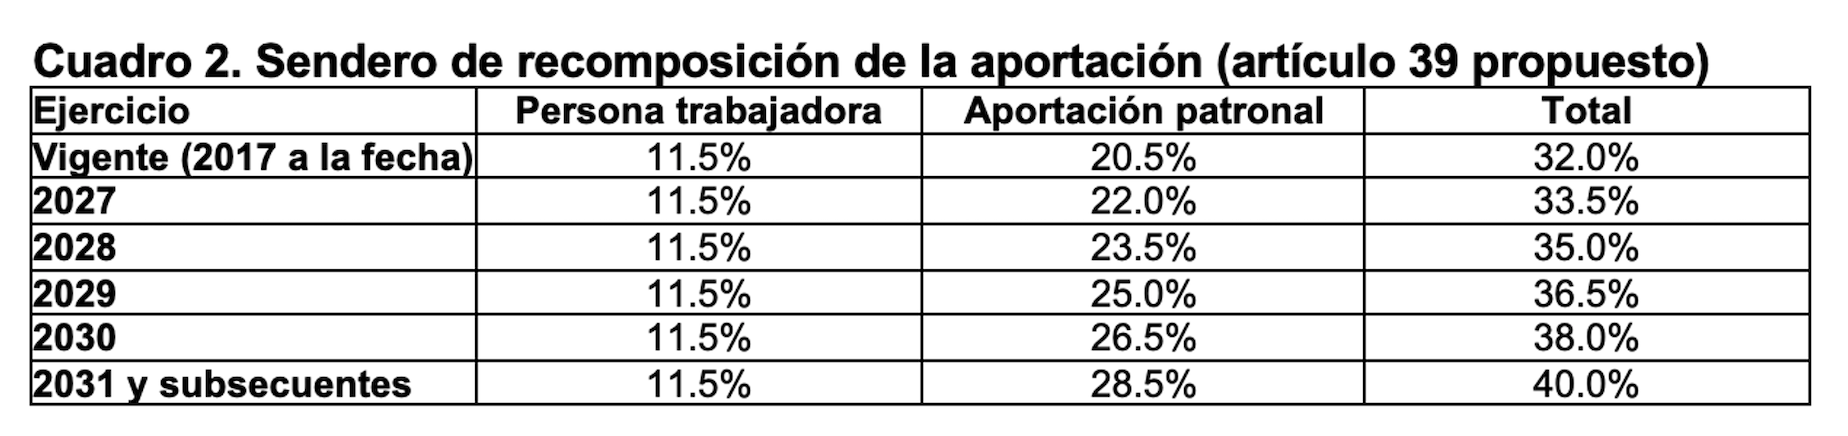
La aportación patronal incluye el 3% del fondo de vivienda, sub-etiquetado contablemente, la cuota de la persona trabajadora permanece intacta en los cinco ejercicios a partir de 2032 el 40% solo se modifica por reforma legislativa expresa, previa revisión quinquenal del Congreso con base en estudio actuarial independiente: la determinación de la cotización es materia de reserva de ley y no puede delegarse al Consejo Directivo ni a la vía reglamentaria.
El esfuerzo que esto representa para el Estado, los ayuntamientos y los organismos afiliados es del orden de 4.5 a 6 por ciento anual de su nómina cotizante, absorbible con reordenamiento hacendario ordinario y sin rebasar los umbrales de la Ley de Disciplina Financiera de las Entidades Federativas y los Municipios.
La segunda pieza tiene cifra exacta, y la tomo del propio presupuesto del Instituto para 2026, el IPEJAL carga a su fondo pensionario la nómina de sus propios trabajadores: el Capítulo 1000 de Servicios Personales asciende a 424 millones 380 mil pesos, dentro de un presupuesto total de 18 mil 215 millones, nosotros proponemos que esa nómina la absorba el Gobierno del Estado, no como transferencia adicional al Instituto, sino para que el fondo se destine a aquello para lo que se constituyó. Frente al Presupuesto de Egresos del Estado de Jalisco para 2026, del orden de 182 mil 692 millones de pesos, esos 424 millones representan el 0.23 por ciento y no requiere arquitectura presupuestal nueva: los programas J, T y Z ya existen en el Presupuesto de Egresos con asignación cero, de modo que la transferencia etiquetada puede canalizarse por la partida 4150 sin chocar con el tope de crecimiento de servicios personales del artículo 10 de la Ley de Disciplina Financiera.
Conviene ver el mismo presupuesto desde el otro lado, porque ahí está el argumento del servicio médico, de esos 18 mil 215 millones, el programa de Atención Médica recibe 2 mil 261 millones: el 12.41 por ciento, el piso irreductible del 15 por ciento que proponemos implica aproximadamente 471 millones de pesos adicionales al año, no es una cifra abstracta, es la distancia entre lo que hoy se destina a medicamentos, consultas y atención especializada, y lo que una cobertura digna cuesta.
Frente a eso, el escenario contrario, si nada se mueve, en 2030 la hacienda estatal enfrentará la nómina pensionaria corriente sin fondo que la respalde, comparar un esfuerzo de décimas de punto porcentual del presupuesto contra un rescate de esa magnitud no es una discusión difícil: es aritmética.
Digo también lo que la propuesta no hace, porque no pienso defenderla con más de lo que vale, el 40 por ciento en 2031 no cierra por sí solo la brecha actuarial, es una primera etapa, deliberadamente diseñada como tal, con revisión legislativa cada cinco años, quien sostenga que un decreto único resuelve una brecha de esa magnitud está ofreciendo un alivio que no existe. La sostenibilidad no depende únicamente de la cotización: depende de la gobernanza del fondo, del rendimiento prudencial de las inversiones, del control del gasto operativo y de la calidad del servicio médico, por eso nuestra propuesta dedica más artículos a cómo se invierte y quién responde, que a cuánto se cobra.
V. Lo que ya está en el Congreso
Esto ya no es una aspiración ciudadana, el 08 de julio de 2026 entregamos la propuesta íntegra (reforma a once artículos y adición de cinco) a la Presidencia de la Mesa Directiva del Congreso del Estado, desde entonces se presentaron tres iniciativas, y dos de ellas reconocen expresamente a esta Asociación como fuente: la del diputado Miguel de la Rosa Figueroa, de 20 de agosto, que retoma los artículos 151 y 154 (expediente F.6777, INFOLEJ 3109/LXIV); una segunda del mismo legislador, de 3 de septiembre, que retoma los artículos 39, 59, 66, 70, 106, 107 y 112 (expediente F.7316, INFOLEJ 3556/LXIV); y la del grupo parlamentario Hagamos, de la misma fecha, que propone una ley enteramente nueva (expediente F.7318, INFOLEJ 3558/LXIV).
Las diferencias entre esos textos no son de matiz, la base de cálculo de la pensión (tres años, siete o diez) decide cuánto cobra quien se jubile en 2028, el porcentaje de la cuota médica a cargo del pensionado, y sobre todo a qué partida se destina, decide si el descuento financia atención médica o financia otra cosa y hay un punto que esta Asociación ha objetado por escrito: transitorios que alcanzan pensiones ya otorgadas pese a que el propio texto declara no retroactividad, y la extensión del tope del artículo 127 constitucional a todo el padrón, cuando la reforma constitucional de abril de 2026 lo refiere al personal de confianza, ese es exactamente el defecto que la Corte ya invalidó en 2021, repetirlo no es un descuido de técnica legislativa: es garantizar una segunda ronda de amparos con cargo al erario.
Lo que pedimos al Congreso es concreto y cabe en una línea: que el dictamen retome los catorce artículos restantes de la propuesta ciudadana, y que ningún transitorio toque una pensión en curso de pago.
Los trabajadores cumplieron durante toda su vida laboral, sin una sola quincena de omisión, porque el descuento nunca dependió de su voluntad, lo que se discute en el Congreso del Estado no es si merecen la pensión que ya tienen, es si el Estado de Jalisco va a cumplir la parte que le toca, y con qué calendario, esa pregunta sí tiene fecha de vencimiento, 2030.
Nota sobre fuentes
Datos actuariales y de padrón: Valuación Actuarial del Fondo de Pensiones y Servicio Médico del IPEJAL con corte al 31 de diciembre de 2023. Cifras presupuestales del Instituto: Presupuesto de Ingresos y Egresos del IPEJAL para el ejercicio fiscal 2026, aprobado por su Consejo Directivo. Marco normativo vigente: Ley del Instituto de Pensiones del Estado de Jalisco. Precedente constitucional: acción de inconstitucionalidad 150/2021, Pleno de la Suprema Corte de Justicia de la Nación. Criterios interamericanos: Corte IDH, Cinco Pensionistas vs. Perú (2003) y Muelle Flores vs. Perú (2018). Presupuesto estatal y expedientes legislativos: Presupuesto de Egresos del Estado de Jalisco 2026 y registros INFOLEJ de la LXIV Legislatura. Propuesta de reforma: iniciativa presentada por la Asociación para el Futuro de los Pensionados de IPEJAL, A.C. el 8 de julio de 2026.