
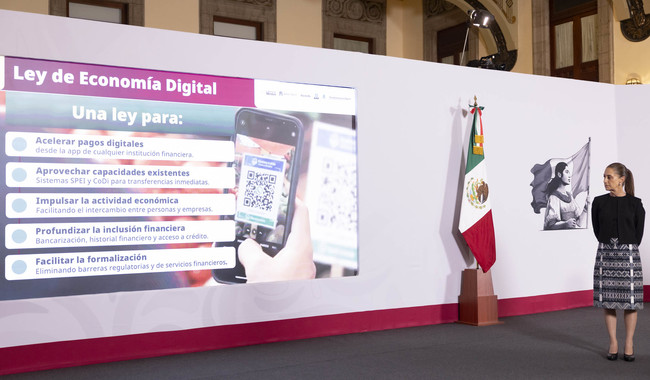
La entrada en vigor de la nueva Ley de Economía Digital marca un nuevo capítulo en la transformación económica de México.
Por Ángel Nakamura
La legislación, que entró en vigor el pasado 5 de noviembre, busca ampliar el uso de pagos electrónicos, facilitar las transferencias y modernizar las operaciones comerciales mediante herramientas como los códigos QR y los mecanismos de identificación digital.
Su implementación también plantea desafíos importantes para las pequeñas y medianas empresas (pymes), que deberán adaptarse a un entorno en el que la suplantación de identidad, el robo de información financiera y los fraudes digitales representan amenazas cada vez más relevantes.
El cambio no ocurre en un escenario libre de riesgos. México enfrenta un panorama de creciente actividad delictiva en el entorno digital, donde los ciberdelincuentes aprovechan la expansión de los servicios financieros electrónicos para obtener credenciales bancarias, intervenir dispositivos, engañar a consumidores y comprometer información de los negocios.
Para las pymes, el reto será doble: incorporar nuevas herramientas de pago para mantenerse competitivas y, al mismo tiempo, desarrollar mecanismos de seguridad que permitan proteger sus operaciones, sus recursos económicos y los datos personales de sus clientes.
La digitalización puede reducir barreras para realizar transacciones y facilitar el acceso a servicios financieros, pero también amplía la superficie de exposición ante posibles ataques.
En consecuencia, el éxito de la nueva legislación dependerá no solamente de la infraestructura tecnológica disponible, sino de la capacidad de empresas y autoridades para garantizar que estas operaciones sean confiables.
¿Qué establece la nueva Ley de Economía Digital?
Uno de los principales objetivos de la legislación es facilitar la incorporación de los pagos electrónicos en las actividades económicas y ampliar las alternativas disponibles para consumidores y establecimientos comerciales.
Entre sus disposiciones destaca el artículo 19, que permite al Banco de México impulsar herramientas para facilitar las transferencias electrónicas.
También contempla que las entidades que ofrecen terminales punto de venta puedan recibir pagos mediante códigos QR compatibles con las especificaciones técnicas que determine el banco central.
La legislación incorpora además mecanismos de identificación digital para facilitar la contratación de servicios financieros.
Los artículos 5 al 9 contemplan la posibilidad de utilizar la CURP Digital como medio de identificación, a elección del usuario, mientras que el Expediente Digital Ciudadano permitirá consultar y compartir documentos para estos trámites cuando la persona lo solicite.
Estas herramientas buscan simplificar procedimientos, reducir obstáculos administrativos y facilitar la interacción entre ciudadanos, empresas e instituciones financieras.
Sin embargo, el uso de identificadores digitales y documentos personales también obliga a reforzar las medidas de protección de la información.
La identidad de una persona puede convertirse en un objetivo para los delincuentes cuando los mecanismos de autenticación no son suficientemente sólidos o cuando los usuarios no conocen los riesgos asociados con el intercambio de sus datos.
Para las empresas, esto implica revisar cómo recopilan, almacenan y utilizan la información de sus clientes, así como establecer procedimientos para verificar la legitimidad de las transacciones.
Phishing, troyanos y suplantación: las amenazas que enfrentan los negocios
La expansión de los pagos digitales ocurre mientras México registra una actividad considerable de ataques informáticos. De acuerdo con datos de Kaspersky, durante el periodo analizado se bloquearon en el país un promedio de 312 mil intentos de phishing al día.
En números absolutos, México fue el segundo país con más detecciones de este tipo de amenazas en América Latina, solamente detrás de Brasil, que acumuló 583 millones.
El phishing consiste en utilizar mensajes, correos electrónicos, páginas web o comunicaciones fraudulentas para engañar a las personas y conseguir que entreguen información confidencial, como contraseñas, datos bancarios o credenciales de acceso.
Para una pequeña empresa, este tipo de ataque puede comenzar con un mensaje que aparenta provenir de una institución bancaria, un proveedor de servicios de pago o incluso un cliente.
Si un empleado comparte sus credenciales o ingresa a una página falsa, los delincuentes pueden obtener acceso a información sensible y comprometer las operaciones del establecimiento.
Otra amenaza importante son los troyanos, programas maliciosos que pueden instalarse en dispositivos y facilitar el robo de credenciales, la interceptación de información o la realización de operaciones no autorizadas.
Entre septiembre de 2025 y septiembre de 2026, Kaspersky bloqueó 189 mil intentos de ataques de este tipo en México, lo que representó un incremento de 70% respecto al periodo anterior.
La diferencia entre ambas modalidades es importante: mientras el phishing depende principalmente del engaño para conseguir información, los troyanos pueden operar mediante software instalado en los dispositivos de las víctimas.
En ambos casos, las consecuencias para las pymes pueden ser considerables.
Una cuenta comprometida, el acceso no autorizado a una terminal o el robo de información de clientes pueden ocasionar pérdidas económicas, interrupciones operativas y daños a la reputación comercial.
La suplantación de identidad representa otro problema. Los delincuentes pueden hacerse pasar por clientes, empleados, proveedores o representantes de instituciones financieras para solicitar transferencias, modificar datos de pago o conseguir información que posteriormente utilizarán para cometer fraudes.
Por ello, la incorporación de nuevas herramientas electrónicas debe acompañarse de procedimientos de autenticación y verificación que reduzcan las posibilidades de que una persona no autorizada intervenga en las operaciones.
Las pymes, ante una transformación tecnológica desigual
Uno de los principales desafíos de la Ley de Economía Digital será su aplicación en un sector empresarial que presenta diferencias importantes en materia de infraestructura y preparación tecnológica.
Los Censos Económicos 2024 del Instituto Nacional de Estadística y Geografía (INEGI) muestran que solamente 23.5% de los micronegocios utilizaba internet, frente a 82.1% de las pequeñas empresas y 90.9% de las medianas.
Aunque estos porcentajes no miden directamente la aceptación de pagos electrónicos, permiten observar la desigualdad existente en la incorporación de herramientas digitales entre los distintos tamaños de negocios.
Esta diferencia importa porque la transición hacia una economía con mayor presencia de pagos electrónicos exige algo más que adquirir una terminal bancaria o habilitar transferencias.
Los establecimientos necesitan contar con dispositivos adecuados, conexiones confiables, personal capacitado y mecanismos para identificar operaciones fraudulentas.
Para muchos micronegocios, estos requerimientos pueden representar costos adicionales que no necesariamente están contemplados en sus presupuestos.
Además, la falta de conocimientos tecnológicos puede incrementar su exposición a engaños.
Un establecimiento que no cuenta con protocolos para verificar transferencias, identificar comprobantes falsos o proteger sus dispositivos puede convertirse en un objetivo vulnerable.
El problema no es menor si se considera que, de acuerdo con el informe de Kaspersky, el comercio minorista y mayorista representó 15.01% de la distribución de detecciones de ciberataques por sector en México.
A ello se suma que la compañía bloqueó 372 mil intentos de ransomware en el país, 57% más que en el periodo anterior.
Este tipo de ataque puede bloquear el acceso a los sistemas o archivos de una empresa y exigir un pago para restablecerlos.
Para una pyme, que generalmente dispone de menos recursos financieros y tecnológicos que una gran corporación, una interrupción de esta naturaleza puede comprometer su continuidad operativa.